Domain fahrwerk-shop.de kaufen?
Wir ziehen mit dem Projekt
fahrwerk-shop.de um.
Sind Sie am Kauf der Domain
fahrwerk-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrwerk-shop.de kaufen?
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **

Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
KILLAH Stoßdämpfer 27,5", 200mm, 28,6x224x0, mattschwarz, Disc, TA Achse 20mmDer Killah-Dämpfer ist ein beeindruckendes Modell für Downhill- und Freeride-Enthusiasten mit einem einzigartigen Design. Mit einem Raddurchmesser von 27,5 Zoll und einer Federweglänge von 200 mm, bringt er dein Fahrerlebnis auf ein neues Niveau. Die Dämpfung erfolgt mittels eines Öl- und Federungssystems (P / L), während die einstellbare öldruckgesteuerte Stufenkompensation (OCR+) und regulierbare Dämpfungsoptionen für Rebound und Kompression eine optimale Anpassung ermöglichen. Folgende Spezifikationen zeichnen den Killah-Dämpfer aus: - Material: Aluminium 7050 - Lenkrohrdurchmesser: 1-1/8 Zoll, Länge 224 mm - Gabelkrone aus robustem Aluminium - Innere Standrohre mit 36 mm Durchmesser aus Aluminium 7050 - Äußere Standrohre aus Magnesium - Standrohrenabstand: 138 mm - Befestigung der Bremsen: Post Mount - Maximaler Bremsscheibendurchmesser: 203 mm - Farbe: mattes Schwarz - Gewicht: 3,22 kg - Hinweis: Der Dämpfer verfügt über eine steife 20-mm-Durchsteckachse (Through Axle) Dieser Dämp466,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
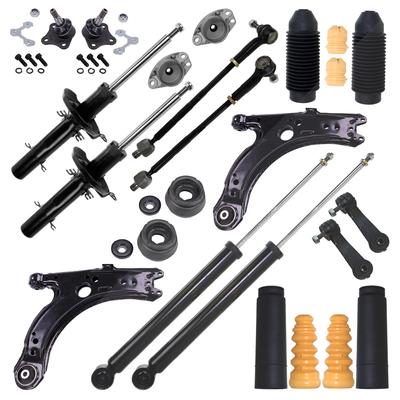
Bestprice 4x Stossdämpfer-Set inkl. Fahrwerkskomponenten [Hersteller-Nr. 31407129] für VW, Skoda, SeatBestprice 4x Stossdämpfer-Set inkl. Fahrwerkskomponenten (31407129) - Technische Informationen: Stoßdämpfer Einbauort: Vorderachse Stoßdämpferart: Gasdruck Stoßdämpfer-Bauart: Federbein Stoßdämpfer-System: Zweirohr Einbauort: Hinterachse Kenngröße:...181,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **


Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Burley Achse mit einstellbarer Federung für Zweisitzer-Anhänger ab Modelljahr 2019Burley Achse mit einstellbarer FederungDiese Achse ist das Originalersatzteil für Burley-Zweisitzer ab Modelljahr 2019 und bringt eine einstellbare Federung mit. Sie ist abwärtskompatibel mit den Modellen D'Lite und Cub aus den Jahrgängen 2014 bis 2018 — an diesen Anhängern lässt sich damit also eine Federung nachrüsten.Warum Federung im Anhänger anders wirkt als am RadAm Fahrrad federt man in erster Linie für den eigenen Komfort — und man kann sich zusätzlich mit Beinen und Armen abstützen, aus dem Sattel gehen, sich auf einen Schlag vorbereiten.Ein Kind im Anhänger kann nichts davon. Es sitzt angeschnallt, mit dem Rücken an der Lehne, und nimmt jeden Stoß ungefiltert auf. Es sieht die Bordsteinkante nicht kommen, es kann nicht ausweichen und sich nicht abstützen.Dazu kommt die Physik des Anhängers selbst: Er hat kurze Radstände, kleine Laufräder und eine starre Verbindung zum Zugrad. Kleine Laufräder fallen tiefer in Löcher und schlagen härter an Kanten an als große — dieselbe Unebenheit wirkt sich am Anhänger stärker aus als am Fahrrad.Was eine Federung daran ändert:Der Sitzkomfort steigt spürbar. Auf Kopfsteinpflaster, Waldwegen und abgesenkten Bordsteinen wird aus einem Rütteln ein Nachgeben.Das Kind schläft eher ein. Das klingt nebensächlich, ist aber für Eltern oft der entscheidende Punkt bei längeren Touren.Das Gepäck wird geschont. Wer den Anhänger auch für den Einkauf oder als Transportanhänger nutzt, merkt es am Inhalt.Und der Anhänger selbst hält länger. Stöße, die abgefedert werden, kommen nicht als Schlag am Rahmen, an den Nähten und an der Deichsel an.Einstellbar – und warum das mehr als eine Zugabe istEine Federung wirkt nur, wenn sie zur Last passt. Genau darin liegt beim Anhänger die Besonderheit: Die Beladung schwankt stärker als bei jedem anderen Fahrzeugteil.Ein Kind mit fünfzehn Kilogramm, zwei Kinder mit zusammen vierzig, oder ein Wocheneinkauf — dieselbe Federung soll alle drei Fälle abdecken. Ohne Einstellmöglichkeit geht das nicht:Zu weich für die Beladung heißt, dass die Federung schon unter dem Gewicht durchsackt und bei jeder Kante auf Anschlag geht. Man spürt dann einen harten Durchschlag statt einer Federung — schlechter als gar keine.Zu hart heißt, dass sie sich kaum bewegt. Der Anhänger fährt sich wie ohne Federung, und das Kind spürt jede Unebenheit.So stellst du es ein: Belade den Anhänger so, wie du üblicherweise fährst, und schau, wie weit die Federung dabei einsinkt. Sie sollte spürbar nachgeben, aber deutlich Weg nach unten behalten. Fährst du mal mit einem, mal mit zwei Kindern, lohnt es sich, die Einstellung anzupassen — es dauert weniger als eine Minute.Ein Hinweis, der oft übersehen wird: Nach dem Einstellen einmal eine bekannte Strecke fahren und darauf achten, ob es an Kanten hart durchschlägt. Das merkt man von außen kaum — deshalb lohnt es sich, das Kind zu fragen oder selbst einmal probeweise mit Ballast zu fahren.Nachrüsten an älteren ModellenDer interessanteste Punkt an diesem Ersatzteil ist die Abwärtskompatibilität: An einem D'Lite oder Cub aus den Jahrgängen 2014 bis 2018 lässt sich damit eine Federung nachrüsten, die dort ab Werk nicht verbaut war.Das ist bei einem Anhänger eine sinnvolle Investition, denn Anhänger werden lange gefahren und häufig weitergegeben. Ein Gerät, das noch fünf Jahre im Einsatz ist, bekommt für einen überschaubaren Betrag eine Verbesserung, die man auf jeder Fahrt merkt.Was du vor der Bestellung klären solltest:Ist es ein Zweisitzer? Diese Achse ist für Zweisitzer-Modelle. Einsitzer haben eine schmalere Achse und brauchen ein anderes Teil.Welches Modell und welches Baujahr? Ab 2019 passt sie direkt; für D'Lite und Cub aus 2014 bis 2018 ist sie als Nachrüstung freigegeben. Bei anderen Modellen oder älteren Jahrgängen prüfen wir es gern vorab.Das Baujahr findest du auf dem Typenschild am Rahmen, meist an der Unterseite oder an der Innenseite eines Holms. Ist es unleserlich, hilft ein Foto des Anhängers von der Seite — die Modellgenerationen unterscheiden sich erkennbar.Zum Einbau: Die Achse trägt den gesamten Anhänger samt Insassen. Sie muss korrekt sitzen und mit dem vorgegebenen Drehmoment befestigt sein. Wenn du unsicher bist, übernehmen wir das — bei einem Bauteil, an dem Kinder hängen, ist das die richtige Vorsicht.Technische DatenProdukt: Burley Achse mit einstellbarer Federung, OriginalersatzteilPassend für: Burley Zweisitzer-Anhänger ab Modelljahr 2019Abwärtskompatibel mit: Burley D'Lite und Cub, Jahrgänge 2014 bis 2018Nicht geeignet für: Einsitzer-ModelleFederung: einstellbarHersteller-Artikelnummer: 7002000346Lieferumfang: eine AchseHäufige FragenPasst die Achse an meinen Anhänger? Sie ist für Burley-Zweisitzer ab 2019 und als Nachrüstung für D'Lite und Cub aus 2014 bis 2018. Nenn uns Modell und Baujahr — es steht auf dem Typenschild am Rahmen.Kann ich damit eine Federung nachrüsten? Ja, an D'Lite und Cub der Jahrgänge 2014 bis 2018. Bei anderen Modellen prüfen wir es vor der Bestellung.Passt sie auch an einen Einsitzer? Nein, Einsitzer haben eine schmalere Achse und brauchen ein anderes Teil. Sag uns Bescheid, dann suchen wir das passende heraus.Wie stelle ich die Federung ein? Beladen wie üblich und prüfen, wie weit sie einsinkt. Sie soll spürbar nachgeben, aber Weg nach unten behalten. Bei wechselnder Beladung lohnt sich das Nachstellen.Kann ich sie selbst montieren? Mit Werkzeug und Drehmomentschlüssel ja. Die Achse trägt Anhänger und Insassen — wenn du unsicher bist, übernehmen wir es gern.Montage in unserer Werkstatt: Wir montieren die Achse, stellen die Federung auf eure übliche Beladung ein und prüfen den Anhänger auf festen Sitz aller Verbindungen. Ruf uns an unter 07171 929 556.Weiteres Zubehör findest du in unserer Kategorie Anhänger und unter Teile. Für Montage, Anhängerservice und Inspektion ist unsere Werkstatt in Schwäbisch Gmünd für dich da.59,68 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
KILLAH Stoßdämpfer 27,5", 200mm, 28,6x224x0, mattschwarz, Disc, TA Achse 20mmDer Killah-Dämpfer ist ein beeindruckendes Modell für Downhill- und Freeride-Enthusiasten mit einem einzigartigen Design. Mit einem Raddurchmesser von 27,5 Zoll und einer Federweglänge von 200 mm, bringt er dein Fahrerlebnis auf ein neues Niveau. Die Dämpfung erfolgt mittels eines Öl- und Federungssystems (P / L), während die einstellbare öldruckgesteuerte Stufenkompensation (OCR+) und regulierbare Dämpfungsoptionen für Rebound und Kompression eine optimale Anpassung ermöglichen. Folgende Spezifikationen zeichnen den Killah-Dämpfer aus: - Material: Aluminium 7050 - Lenkrohrdurchmesser: 1-1/8 Zoll, Länge 224 mm - Gabelkrone aus robustem Aluminium - Innere Standrohre mit 36 mm Durchmesser aus Aluminium 7050 - Äußere Standrohre aus Magnesium - Standrohrenabstand: 138 mm - Befestigung der Bremsen: Post Mount - Maximaler Bremsscheibendurchmesser: 203 mm - Farbe: mattes Schwarz - Gewicht: 3,22 kg - Hinweis: Der Dämpfer verfügt über eine steife 20-mm-Durchsteckachse (Through Axle) Dieser Dämp466,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bestprice 4x Stossdämpfer-Set inkl. Fahrwerkskomponenten [Hersteller-Nr. 31407129] für VW, Skoda, SeatBestprice 4x Stossdämpfer-Set inkl. Fahrwerkskomponenten (31407129) - Technische Informationen: Stoßdämpfer Einbauort: Vorderachse Stoßdämpferart: Gasdruck Stoßdämpfer-Bauart: Federbein Stoßdämpfer-System: Zweirohr Einbauort: Hinterachse Kenngröße:...181,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.